Assurance auto-entrepreneur : protégez votre activité dès sa création
En France, plus de 3,1 millions d’auto-entrepreneurs sont aujourd’hui en activité, un chiffre en hausse constante. Créer son entreprise, c’est gagner en autonomie, mais aussi assumer de nouvelles responsabilités. Une erreur dans une prestation, un dommage causé à un client ou encore la détérioration de matériel professionnel peuvent avoir des conséquences financières importantes, particulièrement au démarrage de votre activité.
Découvrez les garanties à envisager et les solutions adaptées à votre entreprise.1
Pourquoi souscrire une assurance professionnelle quand on est auto-entrepreneur ?
Toutes les assurances ne sont pas obligatoires pour tous les auto-entrepreneurs. Les protections à prévoir dépendent notamment de votre métier, des risques auxquels vous êtes exposé et de votre manière d’exercer. Au moment de créer son activité, plusieurs notions peuvent facilement être confondues. Pourtant, elles correspondent à des protections différentes.
Elle peut notamment couvrir votre responsabilité lorsque votre activité occasionne un dommage à un client ou à un tiers et, selon la formule souscrite, certains biens ou locaux professionnels.
Les cotisations sociales financent votre protection sociale obligatoire
Versées notamment à l’Urssaf, elles contribuent au financement de dispositifs comme l’Assurance maladie ou la retraite de base.
La complémentaire santé concerne vos dépenses de santé personnelles
Elle complète les remboursements de l’Assurance maladie et ne couvre pas les risques liés à votre activité professionnelle.
Les avantages d'une assurance professionnelle (Partenaire MAIF)
AG2R LA MONDIALE, 1er groupe de protection sociale au classement 2025 des GPS, s’associe à MAIF, classée n°1 de la relation client dans l’assurance pour la 21e année consécutive , pour vous proposer une assurance professionnelle adaptée aux besoins des travailleurs indépendants :
Une éligibilité large, pensée pour les indépendants
Un tarif ajusté à votre activité et vos revenus
Des démarches simplifiées et un accompagnement dédié
La RC Pro est-elle obligatoire pour un auto-entrepreneur ?
La responsabilité civile professionnelle n’est pas obligatoire pour tous les auto-entrepreneurs. L’obligation dépend de la nature de l’activité exercée et de la réglementation applicable à votre profession.
Certaines professions réglementées sont soumises à des obligations spécifiques d’assurance. Par exemple, pour les professionnels de l’immobilier, la RC Pro est obligatoire conformément aux dispositions de la loi Hoguet.2
Pour les autres métiers, la RC Pro peut ne pas être imposée par la réglementation mais rester particulièrement utile. En effet, le montant d’un dommage causé à un client ou à un tiers peut rapidement dépasser les capacités financières d’une entreprise qui démarre.
La RC Pro peut notamment intervenir, selon les garanties et conditions du contrat, en cas :
De dommage immatériel
consécutif à une erreur, un retard ou une faute dans l’exécution d’une prestation ( perte financière subie par le client).
De dommage matériel
causé à un client ou à tiers (matériel endommagé, biens détériorés).
De dommage corporel
causé à un tiers dans le cadre de votre l’activité.
A noter
Le fait de travailler seul, depuis son domicile ou sans disposer de local professionnel ne signifie pas nécessairement que votre activité est sans risque. Une prestation intellectuelle peut, elle aussi, engager la responsabilité de l’entrepreneur.
Auto-entrepeneur et micro-entrepreneur : quelle formule choisir pour votre activité ?
A noter : Les activités du BTP et de l'agriculture ne sont pas couvertes par cette offre. Si c'est votre cas, rapprochez-vous de nos conseillers pour identifier la solution la plus adaptée à votre secteur. Pour les professions réglementées (médecins et professions médicales notamment), la garantie RC Professionnelle n'est pas proposée dans le cadre de cette offres. Ces professions bénéficient généralement déjà d'une couverture via leur ordre ou leur statut. Seule la protection de vos locaux et de vos biens professionnels est alors proposée.
Consultant ou coach indépendant sans local
Besoin principal : se protéger en cas de litige sur une prestation
A noter : Les activités du BTP ne sont pas couvertes par cette offre et nécessitent des garanties spécifiques adaptées aux risques du secteur, notamment une assurance décennale pour certaines activités. Les activités agricoles sont également exclues et relèvent de contrats spécifiques aux risques liés à l’exploitation agricole.Pour les professions réglementées (telles que les médecins, les avocats ou encore les architectes…), la garantie RC Professionnelle n'est pas proposée dans le cadre de cette offre. Ces professions bénéficient généralement déjà d'une couverture via leur ordre ou leur statut. Seule la protection de vos locaux et de vos biens professionnels est alors proposée.
Profession réglementée
Besoin principal : protéger le local et les biens professionnels
Point d'attention : RC Pro non proposée dans cette offre
Combien coûte votre assurance selon votre activité ?
Bon à savoir : en 2026, pour rester au régime de la micro-entreprise, le chiffre d’affaires annuel ne doit pas dépasser 83 600 € pour les prestations de services (BIC et BNC) et 203 100€ pour la vente de marchandises et l’hébergement. Le tarif de votre assurance professionnelle tient compte de votre chiffre d’affaires réel, quelque que soit ce plafond.
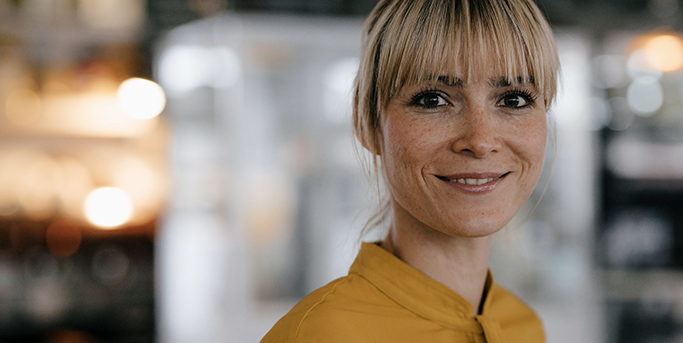
Léa, coach professionnelle indépendante
Exemple non contractuel à titre informatif
Léa exerce en tant que coach, sans local ni matériel professionnel important. Elle recherche une couverture simple pour se protéger en cas de litige avec un client.
Formule choisie : Formule 1 (RC Pro seule)
Chiffre d'affaires : moins de 53 000 € par an Tarif : 28,10 € TTC / mois, soit 337,19 € TTC / an
Ce qui est couvert : responsabilité civile professionnelle et la responsabilité civile d'exploitation
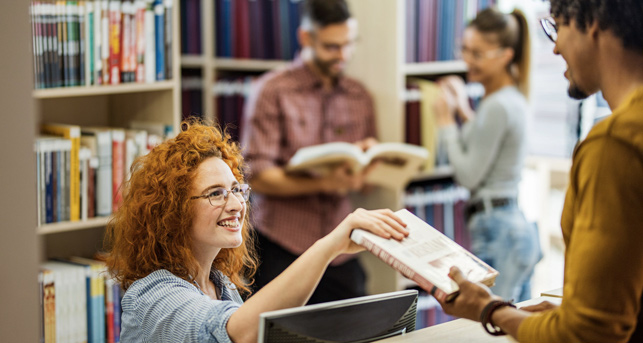
Marion, libraire indépendant
Exemple non contractuel à titre informatif
Marion a ouvert une petite librairie de 80 m² et souhaite protéger à la fois son local et ses stocks de livres.
Formule choisie : Formule 2 (RC Pro + biens et local)
Chiffre d'affaires : moins de 53 000 € par an Tarif : 37,59 € TTC / mois, soit 451,08 € TTC / an
Ce qui est couvert : RC Pro, dommages au local et aux biens mobiliers (stock, mobilier, matériel)
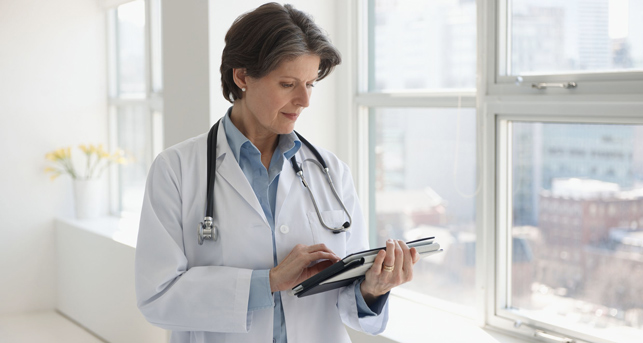
Philippe, médecin exerçant dans un cabinet
Exemple non contractuel à titre informatif
Philippe exerce une profession médicale réglementée dans un cabinet de 40 m². Sa profession bénéficiant déjà d'une couverture via son ordre professionnel, il recherche une protection pour son local et son matériel.
Formule choisie : Formule 2, biens et local uniquement (sans RC Pro)
Chiffre d'affaires : moins de 83 000 € par an Tarif : 28,95 € TTC / mois, soit 347,37 € TTC / an
Ce qui est couvert : dommages au local et aux biens professionnels
Développez votre activité en toute sérénité avec AG2R LA MONDIALE
Acteur de référence de la protection sociale en France, AG2R LA MONDIALE accompagne les particuliers, les indépendants et les entreprises en santé, prévoyance, épargne et retraite. Une expertise reconnue, portée par 15 millions de personnes protégées et plus de 500 000 entreprises clientes.
En tant qu'auto-entrepreneur ou micro-entrepreneur, protéger votre activité est essentiel, mais votre protection personnelle l'est tout autant. Santé, maintien de vos revenus ou préparation de votre retraite , découvrez les solutions qui peuvent vous accompagner dès le lancement de votre activité et évoluer avec vos besoins.
Une mutuelle santé sur mesure pensée pour les indépendants
Dès les premiers mois d’activité, vos dépenses de santé restent entièrement à votre charge. Contrairement au statut salarié, aucune mutuelle d’entreprise ne vous couvre automatiquement. Notre offre s’adapte à votre budget de lancement et peut évoluer avec votre activité.
Une prévoyance sur mesure pensée pour les indépendants
En tout début d’activité, un arrêt de travail peut interrompre vos revenus du jour au lendemain, sans les filets de sécurité dont bénéficient les salariés (pas d’assurance chômage, indemnités journalières souvent limitées). Une prévoyance mise en place dès la création vous protège pendant cette phase là plus fragile financièrement.
Un PER individuel pensé pour préparer la retraite des indépendants
Au lancement, la priorité va souvent au développement de l’activité plutôt qu’à la retraite. Pourtant, commencer à épargner dès vos premiers résultats, même modestement, permet de profiter pleinement de l’effet du temps et d’un cadre fiscal avantageux dès votre premier exercice.
AG2R LA MONDIALE : un acteur majeur de la protection sociale
Top 3 des groupes de protection sociale en France
15 millions de personnes protégées
+ 500 000 entreprises clientes
Vous embauchez ? Protégez aussi vos salariés
Dès votre premier salarié, vous devez proposer une complémentaire santé collective généralisation ANI, en vigueur depuis 2016). AG2R LA MONDIALE vous accompagne pour mettre en place une protection adaptée à votre entreprise et à vos salariés.
Une mutuelle d'entreprise pensée pour protéger vos salariés
Une mutuelle d’entreprise obligatoire dès le premier salarié, adaptée à la taille de votre structure et à votre budget.
Une prévoyance collective pensée pour sécuriser vos salariés
Sécurisez vos salariés face aux aléas de la vie (arrêt de travail, invalidité, décès) et renforcez l’attractivité de votre entreprise auprès de vos futurs recrutements.
En devenant client AG2R LA MONDIALE, vous bénéficiez de services en ligne pour gérer plus simplement votre protection et vos contrats, à chaque étape de votre activité.
Offre de notre partenaire MAIF. Réalisez votre devis directement en ligne, ou contactez MAIF pour toute question sur votre contrat d’assurance professionnelle.
Pour votre mutuelle, prévoyance, épargne et celle de vos salariés
Nos conseillers AG2R LA MONDIALE, spécialisés dans l’accompagnement des indépendants, sont à votre disposition au 09 69 37 56 93 (du lundi au vendredi de 8h30 à 17h30 - appel non surtaxé)
Pour réaliser gratuitement votre audit de protection sociale
Précisez votre demande en complétant un formulaire, un conseiller AG2R LA MONDIALE prendra contact avec vous dans les meilleurs délais.
FAQ : Vos questions sur la protection de votre activité
Comment bien choisir son assurance professionnelle quand on est indépendant ?
Avant de souscrire, quelques étapes permettent de sécuriser votre choix : identifiez d’abord les risques réels de votre activité (dommage à un client, matériel, local à protéger), vérifiez si votre profession implique une obligation légale de RC Pro, comparez les niveaux de garantie entre plusieurs offres plutôt que le seul prix et confirmez que votre code d’activité (APE) est bien éligible au contrat envisagé. Un conseiller spécialisé peut vous accompagner pour sécuriser ce choix rapidement.
Quelle est la différence entre l'assurance professionnelle (RC Pro) et une mutuelle santé ?
La RC Pro protège votre activité professionnelle face aux conséquences financières d'un dommage causé à un tiers (client, fournisseur). La mutuelle santé, elle, complète le remboursement de vos propres frais de santé personnels. Les deux sont complémentaires mais répondent à des besoins totalement différents.
La mutuelle santé est-elle obligatoire pour un auto-entrepreneur ?
Non. Contrairement aux salariés, pour qui l’employeur doit financer une complémentaire santé collective dès l’embauche, un auto-entrepreneur n’a aucune obligation légale de souscrire une mutuelle pour lui-même. Elle reste cependant recommandée pour compléter les remboursements de l’Assurance maladie, votre régime social relevant aujourd’hui du régime général.
Trouvez la protection adaptée à vos besoins
Protégez votre activité comme votre santé avec des solutions adaptées à votre situation d'auto-entrepreneur.
L'assurance décennale est-elle incluse dans l'assurance professionnelle pour auto-entrepreneur ?
Non. L'assurance décennale est une garantie obligatoire spécifique aux métiers du bâtiment, qui ne relèvent pas du périmètre de notre offre Assurance Professionnelle avec la MAIF (le secteur du BTP en est exclu). Si votre activité relève du bâtiment, rapprochez vous d'un assureur spécialisé ou de nos conseillers pour être orienté vers la solution adaptée.
Mon assurance professionnelle couvre t elle la perte d'exploitation ?
La perte d'exploitation (perte de revenus consécutive à un sinistre) n'est pas comprise dans les formules Assurance Professionnelle présentées sur cette page, qui portent sur la responsabilité civile et les dommages aux biens. Parlez en à un conseiller si ce risque est important pour votre activité.
Quelles sont les principales erreurs à éviter ?
Choisir uniquement en fonction du prix : une assurance peu coûteuse peut proposer des garanties insuffisantes pour votre activité ; Ignorer les exclusions de son secteur avant de souscrire : certaines activités (BTP, agriculture) ou certaines professions réglementées ne sont pas éligibles aux mêmes garanties. ; Confondre assurance professionnelle et mutuelle santé : ces deux protections répondent à des besoins différents et ne se substituent pas l'une à l'autre.
L'assurance Responsabilité Civile
Généralement au moment de la création de l’entreprise, la prévoyance s’accompagne d’une assurance responsabilité civile (souvent obligatoire) pour se couvrir pendant l’exercice de son activité professionnelle.
 Léa, coach professionnelle indépendante
 Marion, libraire indépendant
 Philippe, médecin exerçant dans un cabinet